
Câu hỏi khiến nhiều khách hàng trăn trở nhất trước khi đặt bút ký hợp đồng mua dự án Marquee Homes (Quận Lê Chân): “Hết thời gian ưu đãi, lãi suất ngân hàng tăng cao thì phải làm sao?”.
Đứng dưới góc độ quản trị rủi ro tài chính, hãy cùng bóc tách bản chất của lãi suất và lập kịch bản phòng vệ an toàn nhất cho dòng tiền của bạn.
1. Giải mã thuật ngữ: Bản chất của “Lãi suất thả nổi”
Nhiều người đi vay thường mang tâm lý hoang mang vì không hiểu ngân hàng tính lãi suất các năm tiếp theo như thế nào. Thực tế, con số này không do ngân hàng tự ý “vẽ” ra, mà tuân theo một công thức minh bạch được ghi rõ trong Hợp đồng tín dụng:
Lãi suất thả nổi = Lãi suất cơ sở + Biên độ cố định (Margin)
- Lãi suất cơ sở: Thường là Lãi suất huy động tiết kiệm kỳ hạn 12 tháng hoặc 24 tháng của ngân hàng đó (con số này biến động theo thị trường chung).
- Biên độ cố định: Thường dao động từ 3% – 4% tùy ngân hàng. Con số này được “chốt cứng” ngay từ lúc bạn ký hợp đồng vay.
Lợi thế đặc thù của Marquee Homes: Vì là dự án Nhà ở xã hội, Marquee Homes được bảo lãnh bởi các định chế tài chính quốc doanh lớn: Vietcombank, Agribank, Ngân hàng Chính sách Xã hội (NHCSXH) và TPBank.
So với các ngân hàng thương mại cổ phần tư nhân (nơi lãi suất huy động thường rất cao), lãi suất cơ sở của khối Big4 (VCB, Agribank) luôn ở mức thấp và ổn định nhất hệ thống. Đặc biệt, nếu bạn đủ điều kiện vay qua NHCSXH, mức lãi suất thường được Nhà nước cố định ở mức rất thấp trong suốt thời gian dài, gần như loại bỏ hoàn toàn rủi ro “thả nổi”.
💡 Bạn là người kinh doanh tự do và lo lắng không tiếp cận được vốn vay? Đừng bỏ qua bài viết Bí quyết vay vốn mua Marquee Homes cho lao động tự do và hộ kinh doanh để chuẩn bị hồ sơ chuẩn luật.
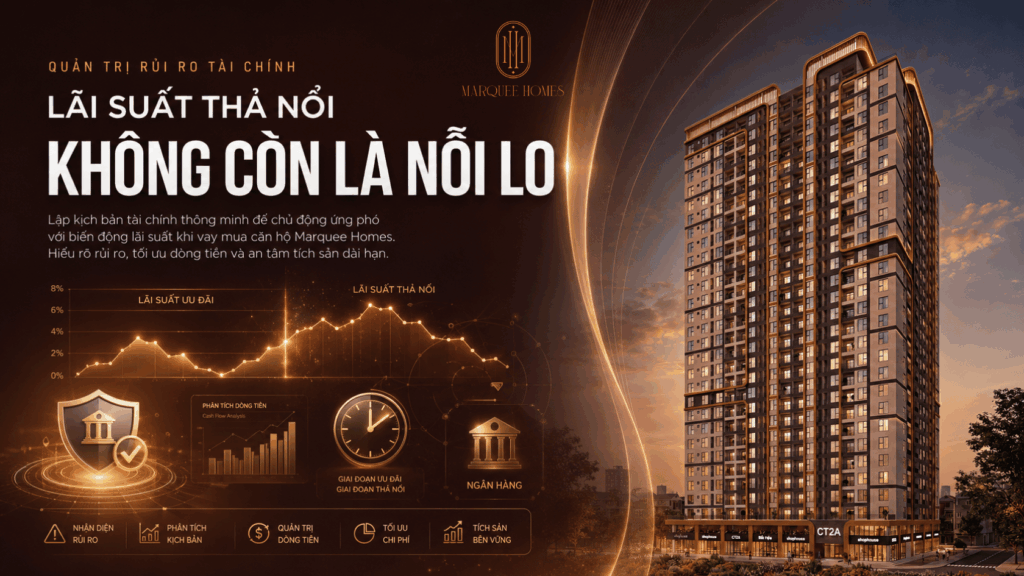
2. Kịch bản Stress-Test: Quản trị rủi ro biến động lãi suất
Trong tài chính chuyên nghiệp, người ta sử dụng phương pháp “Stress-Test” (Kiểm tra sức chịu đựng). Nghĩa là bạn không được tính toán dựa trên mức lãi suất ưu đãi ban đầu, mà phải tính toán dựa trên mức lãi suất xấu nhất có thể xảy ra.
Kịch bản phòng vệ 50/50:
Giả sử hiện tại mức lãi suất ưu đãi là 7%/năm. Khi hết ưu đãi, lãi suất thả nổi có thể lên mức 10% – 11%/năm. Hãy lấy con số 11% này để tính ra số tiền Gốc + Lãi cao nhất bạn phải trả hàng tháng.
Nguyên tắc: Số tiền trả nợ ở kịch bản 11% này tuyệt đối không được vượt quá 50% tổng thu nhập cố định của gia đình bạn.
Phần 50% còn lại là tấm khiên bảo vệ chất lượng cuộc sống (chi phí ăn uống, học hành, y tế) không bị suy giảm dù ngân hàng có điều chỉnh lãi suất.
3. Lên kịch bản giải pháp: Tối ưu dòng tiền tại Marquee Homes
Nếu bạn đã nắm rõ rủi ro, đây là các giải pháp hành động cụ thể để đối phó:
- Tận dụng lộ trình thanh toán 24 tháng: Dự án Marquee Homes có tiến độ xây dựng và thanh toán kéo dài 24 tháng (Dự kiến đến Quý II/2028). Ngân hàng sẽ giải ngân theo từng đợt xây dựng chứ không giải ngân một cục. Điều này có nghĩa là trong 2 năm đầu, số dư nợ gốc của bạn rất thấp, tiền lãi phát sinh không đáng kể. Hãy tận dụng 2 năm này để tích lũy thêm nguồn mặt mặt dự phòng.
- Chiến lược tất toán trước hạn: Đa số người Việt Nam không vay nhà đến hết 20 năm. Thường từ năm thứ 3 đến năm thứ 5, các ngân hàng sẽ đưa mức “Phí phạt trả nợ trước hạn” về 0%. Hãy dùng các khoản tiền thưởng cuối năm, lương tháng 13 hoặc lợi nhuận kinh doanh để trả bớt nợ gốc. Nợ gốc giảm, tiền lãi thả nổi cũng sẽ giảm theo cấp số nhân.
💡 Xem thêm: Bảng giá và chính sách thanh toán dự án Marquee Homes Hải Phòng

Tổng kết
Biến động lãi suất là rủi ro chung của toàn thị trường, nhưng nó hoàn toàn có thể kiểm soát được bằng sự chuẩn bị lý trí. Lựa chọn mua căn hộ Marquee Homes là bạn đang sở hữu một lợi thế kép: Vừa được hưởng mạng lưới ngân hàng quốc doanh (VCB, Agribank, NHCSXH) với biên độ lãi suất ổn định nhất, vừa được tận dụng tiến độ giãn 24 tháng của Chủ đầu tư Bình Phát. Bằng việc tuân thủ nguyên tắc Stress-Test 50/50, bạn sẽ hoàn toàn làm chủ cuộc chơi tài chính và an tâm xây dựng tổ ấm.