
Khi khách hàng có nguồn lực tài chính mạnh (Ví dụ có sẵn 1 tỷ đến 1.5 tỷ đồng tiền mặt) tìm hiểu dự án Marquee Homes (Quận Lê Chân), họ thường đặt ra cho tôi một câu hỏi kinh điển: “Tôi có đủ tiền trả thẳng 1 lần cho Chủ đầu tư để không phải nợ nần ai. Tôi có nên làm thế không, hay là vẫn nên vay ngân hàng?”
Trong văn hóa người Việt, “Sạch nợ” là một cảm giác bình yên. Tuy nhiên, dưới góc độ của khoa học quản trị gia sản, cảm giác bình yên đó đôi khi đi kèm với một cái giá rất đắt. Hãy cùng bóc tách bài toán này thông qua lăng kính “Chi phí cơ hội”.
1. Giải mã Thuật ngữ: “Chi phí cơ hội” là gì?
Trong kinh tế học, “Chi phí cơ hội” là những lợi ích bạn bị mất đi khi lựa chọn phương án A thay vì phương án B.
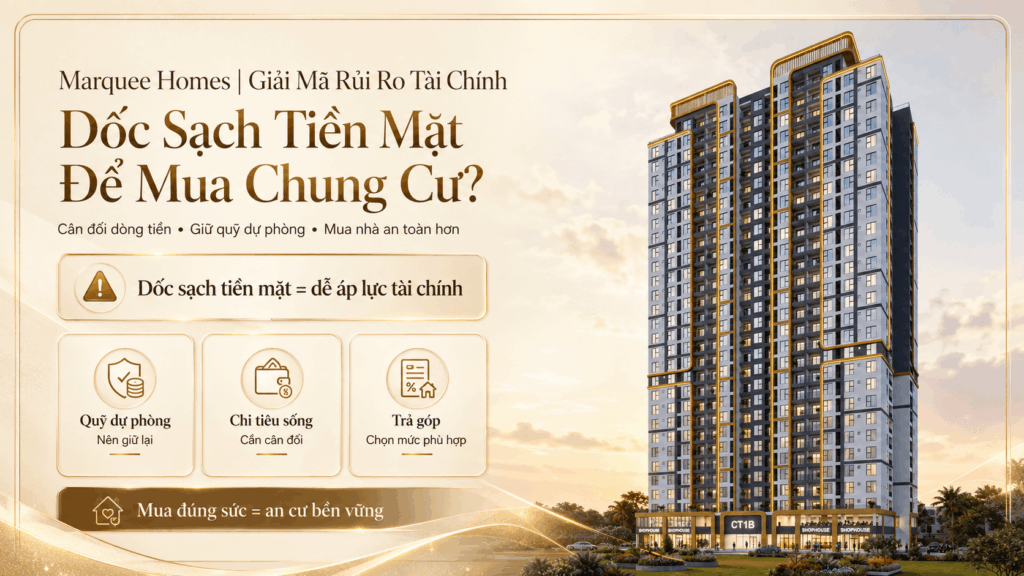
Nếu bạn lấy toàn bộ 1 tỷ đồng tiền mặt đi thanh toán dứt điểm căn hộ Marquee Homes, chi phí cơ hội của bạn chính là số tiền lãi mà 1 tỷ đó có thể sinh ra nếu bạn mang đi gửi tiết kiệm, hoặc mang đi nhập hàng kinh doanh, hoặc đầu tư chứng khoán. Bạn đã “đóng băng” 1 tỷ đồng của mình vào 4 bức tường bê tông.
Rủi ro mất thanh khoản: Đáng sợ hơn, nếu gia đình có biến cố y tế đột xuất hoặc doanh nghiệp của bạn cần gấp dòng tiền để nhập lô hàng giá hời, bạn sẽ không lấy đâu ra tiền mặt. Bạn không thể “cắt một góc căn nhà” mang đi bán để xoay sở được. Dốc sạch tiền túi để mua nhà là con đường ngắn nhất đưa bạn vào thế bị động dòng tiền.
2. Bài toán So sánh: Trả thẳng 1 lần vs Vay ngân hàng 70%
Hãy cùng đặt hai phương án lên bàn cân để thấy rõ sự khác biệt của giới đầu tư sành sỏi.
Phương án 1: Trả đứt 100% bằng tiền mặt
Bạn thanh toán đủ tiền cho Chủ đầu tư Bình Phát và nhận nhà. Bạn có một tài sản, không nợ nần. Nhưng bạn mất toàn bộ vốn làm ăn, khả năng sinh lời tiền mặt bằng 0.
Phương án 2: Dùng đòn bẩy thông minh tại Marquee Homes
Bạn chỉ bỏ ra 300 triệu (30%) làm vốn đối ứng để mua căn nhà. 70% còn lại bạn vay qua các ngân hàng đối tác của dự án.
- Lợi thế tuyệt đối: Vì Marquee Homes là dự án Nhà ở xã hội, bạn có cơ hội tiếp cận gói vay ưu đãi từ Ngân hàng Chính sách Xã hội (NHCSXH) với lãi suất được Nhà nước hỗ trợ cực kỳ thấp (khoảng 4.8% – 5%/năm). Hoặc nếu vay qua Vietcombank, Agribank, lãi suất cho vay NOXH cũng luôn ở mức rất an toàn.
- Bài toán lợi nhuận: Bạn vay ngân hàng với lãi suất ~5%/năm. Số tiền 700 triệu đồng tiền mặt còn dư, bạn mang đi gửi tiết kiệm kỳ hạn dài (lãi suất ~6-7%/năm) hoặc đưa vào kinh doanh sinh lời (10-15%/năm). Khoản lợi nhuận sinh ra từ 700 triệu này DƯ SỨC để bạn đóng tiền lãi hàng tháng cho ngân hàng, thậm chí còn có lãi ròng mang về.
Bạn vừa có nhà để ở, vừa có tiền mặt phòng thân, vừa có vốn đẻ ra tiền. Đây là nghệ thuật “Dùng tiền của người khác” (OPM – Other People’s Money) để làm giàu.
💡 Tìm hiểu chi tiết hơn về các gói lãi suất ưu đãi của Ngân hàng Nhà nước tại Cổng thông tin điện tử Ngân hàng Chính sách xã hội (VBSP).

3. Tận dụng tối đa Lợi thế “Thanh toán giãn 24 tháng”
Không chỉ có lợi thế về lãi suất, Marquee Homes còn tặng cho khách hàng một “Quỹ thời gian” vô giá.
Tiến độ thanh toán của dự án được giãn cách lên tới 24 tháng (Dự kiến Đóng nắp hầm cuối 2026 – Nhận nhà Quý II/2028). Việc thanh toán được chia làm rất nhiều đợt nhỏ. Nếu bạn chọn phương án vay ngân hàng, trong 2 năm đầu tiên này, dư nợ gốc của bạn rất thấp, tiền lãi trả hàng tháng không đáng kể.
Bạn có trọn vẹn 2 năm để tiếp tục dùng số vốn 700 triệu kia để xoay vòng kinh doanh. Đến năm 2028 khi nhận nhà, nếu công việc làm ăn chững lại, bạn hoàn toàn có thể rút 700 triệu đó ra để Tất toán nợ trước hạn cho ngân hàng. Bạn làm chủ 100% cuộc chơi tài chính!
💡 Sự chủ động dòng tiền chỉ có được khi bạn nắm vững các quy định về phí phạt của ngân hàng. Đọc ngay phân tích Chiến lược tất toán khoản vay: Khi nào nên trả nợ trước hạn để tối ưu lãi suất?.
Tổng kết
Quyết định vay ngân hàng để mua Marquee Homes không phải là “mang nợ vào thân”, mà là một công cụ quản trị tài sản (Wealth Management) đỉnh cao dành cho người kinh doanh. Thay vì chôn vùi hàng tỷ đồng vào bất động sản, việc tận dụng lãi suất ưu đãi của Nhà ở xã hội và tiến độ giãn 24 tháng giúp bạn giữ lại nguồn vốn lưu động quý giá. Hãy vượt qua rào cản tâm lý “sợ nợ” kiểu cũ, bởi trong kỷ nguyên kinh tế hiện đại, người làm chủ dòng tiền mới là người chiến thắng cuối cùng.