
Cầm 300 triệu có mua được chung cư Marquee Homes Lê Chân?
Giữa bối cảnh giá vật liệu leo thang và mặt bằng giá bất động sản liên tục thiết lập đỉnh mới, giấc mơ an cư tưởng của người lao động ngày càng xa vời. Thế nhưng, cơ hội vẫn luôn hiện hữu.
Với Sự ra mắt của 1.777 căn hộ tại dự án Nhà ở xã hội Marquee Homes (Quận Lê Chân) chính là lời giải hoàn hảo nhất. Tuy nhiên, mua nhà không phải chuyện cứ có đủ tiền là xong. Nó đòi hỏi một lộ trình thanh toán khoa học và quản trị rủi ro dòng tiền khắt khe. Bài viết này sẽ bóc tách chi tiết lộ trình sở hữu chung cư Marquee Homes chỉ với 300 triệu vốn tự có, giúp bạn tự tin ra quyết định đầu tư an toàn.
1. Phân tích bài toán vốn: 300 triệu tiền mặt đóng vai trò gì?
Khi mua bất cứ bất động sản nào, thuật ngữ đầu tiên bạn cần nắm là Vốn tự có. Theo quy định pháp luật về tín dụng bất động sản, ngân hàng sẽ không bao giờ cho bạn vay 100% giá trị căn hộ. Bạn bắt buộc phải có một phần vốn đối ứng (thường là 20% – 30%).
Với dự án chung cư Marquee Homes, định hướng sản phẩm tập trung mạnh vào dòng căn hộ 2 phòng ngủ (diện tích phổ biến từ 68 m² – 70.5 m² tại tòa CT2B).
- Tính toán cơ sở: Giả sử một căn hộ 2PN tại Marquee Homes có mức giá hợp lý (thường NOXH sẽ được định giá ưu đãi hơn hẳn thương mại). Việc bạn có sẵn 300 triệu đồng tiền mặt có nghĩa là bạn đã đáp ứng dư sức điều kiện 20% – 30% vốn đối ứng tối thiểu ban đầu để ký Hợp đồng Mua bán (HĐMB) theo quy định của pháp luật.
- Giá trị cốt lõi: 300 triệu này không phải là số tiền để bạn mua luôn căn nhà, mà là chiếc chìa khóa kích hoạt sự tham gia của hệ thống ngân hàng.
💡 Nhưng liệu bạn có đủ điều kiện pháp lý để mua NOXH không? Hãy kiểm tra ngay: Hồ sơ pháp lý & Điều kiện mua NOXH Marquee Homes

2. Giảm áp lực với Tiến độ 24 tháng từ Chủ đầu tư Bình Phát
Nếu chỉ dựa vào ngân hàng, áp lực trả nợ vẫn rất lớn. Điểm sáng lớn nhất làm thay đổi hoàn toàn bài toán tài chính tại Marquee Homes chính là Tiến độ thanh toán trải dài 24 tháng.
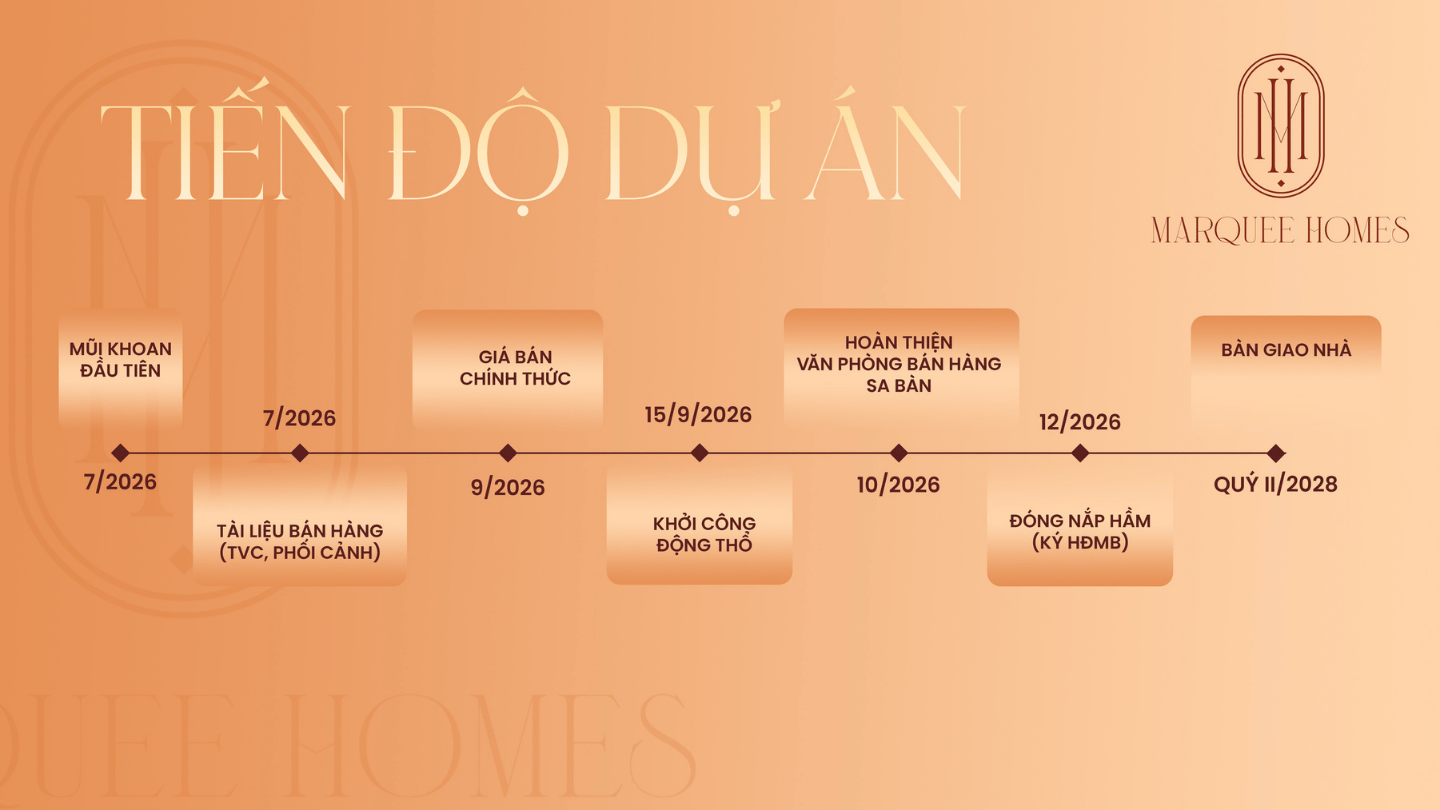
Khác với việc mua nhà cũ (phải chồng 100% tiền mặt ngay lập tức), mua nhà hình thành trong tương lai tại Marquee Homes cho phép bạn chia nhỏ dòng tiền theo tiến độ xây dựng thực tế. Cụ thể theo lộ trình dự kiến:
- Tháng 9/2026: Có giá bán chính thức.
- Tháng 12/2026: Đóng nắp hầm & Ký Hợp đồng mua bán. (Đây là thời điểm bạn dùng một phần trong số 300 triệu vốn tự có để đóng).
- Quý II/2028: Dự kiến bàn giao nhà.
Phân tích Lợi ích: Thời gian giãn cách 24 tháng này là “thời gian vàng”. Bạn không phải vay ngân hàng một cục ngay từ đầu. Ngân hàng sẽ giải ngân song song theo từng đợt xây dựng (xây đến tầng nào, giải ngân tầng đó). Do đó, trong 2 năm đầu tiên, tiền gốc và tiền lãi bạn phải trả hàng tháng rất nhỏ, giúp gia đình bạn có đủ thời gian tích lũy thêm thu nhập.
3. Lựa chọn ngân hàng đồng hành: Mạng lưới Ngân hàng hỗ trợ Marquee Homes
Hiện tại, dự án Marquee Homes được bảo chứng và hỗ trợ giải ngân bởi 4 ngân hàng lớn: Vietcombank, Agribank, TPBank và đặc biệt là Ngân hàng Chính sách Xã hội (NHCSXH).
Việc lựa chọn đúng ngân hàng quyết định sự thành bại của bài toán tài chính:
- Vay qua Ngân hàng Chính sách xã hội (NHCSXH): Đây là phương án hoàn hảo nhất với lãi suất cực kỳ ưu đãi do Nhà nước bù lỗ (thường cố định trong thời gian dài). Nếu bạn thuộc diện chính sách và đủ điều kiện, đây là ưu tiên số 1.
- Vay qua Ngân hàng Thương mại (Agribank, Vietcombank, TPBank): Dành cho những khách hàng cần sự linh hoạt, giải ngân nhanh và có thu nhập chứng minh đa dạng. Mức lãi suất của các ngân hàng Big4 (như Agribank, Vietcombank) luôn có các gói hỗ trợ tín dụng dành riêng cho NOXH ổn định hơn rất nhiều so với thị trường tự do.
💡 Bạn là người làm nghề tự do, buôn bán nhỏ không có bảng lương? Đừng lo, tham khảo ngay Cách chứng minh thu nhập cho Lao động tự do (Freelancer) vay mua Marquee Homes.

4. Quản trị rủi ro: Lời khuyên thực tế giúp bạn vay mua nhà an toàn
Cầm 300 triệu mua nhà là hoàn toàn khả thi, nhưng để không bị áp lực trả nợ quá sức, bạn bắt buộc phải tuân thủ nguyên tắc Quy tắc 50/50: Tổng số tiền trả góp gốc + lãi hàng tháng cho ngân hàng tuyệt đối KHÔNG ĐƯỢC VƯỢT QUÁ 50% tổng thu nhập cố định của cả hai vợ chồng.
Giải pháp:
- Kéo dài thời hạn vay tối đa (có thể lên tới 15 – 25 năm) để chia nhỏ số tiền gốc phải trả mỗi tháng.
- Hãy coi việc mua Marquee Homes như một hình thức tiết kiệm kỷ luật. Thay vì mang tiền đi thuê nhà (mất trắng mỗi tháng), số tiền đó nay được chuyển thành tiền trả góp để sở hữu một tài sản thật tại ngã tư sầm uất Võ Nguyên Giáp – Bùi Viện.
Tổng kết
Bài toán 300 triệu đồng mua chung cư Marquee Homes không phải là lời hô hào suông. Nó là kết quả của một kịch bản tài chính được thiết kế khoa học nhờ sự cộng hưởng từ: Chính sách ưu đãi Nhà ở xã hội + Tiến độ linh hoạt 24 tháng của CĐT + Lãi suất siêu rẻ từ Ngân hàng.
Đừng để lạm phát làm hao mòn số tiền tiết kiệm của bạn. Hãy biến 300 triệu đó thành chìa khóa mở cánh cửa an cư tại tâm điểm quận Lê Chân ngay hôm nay.